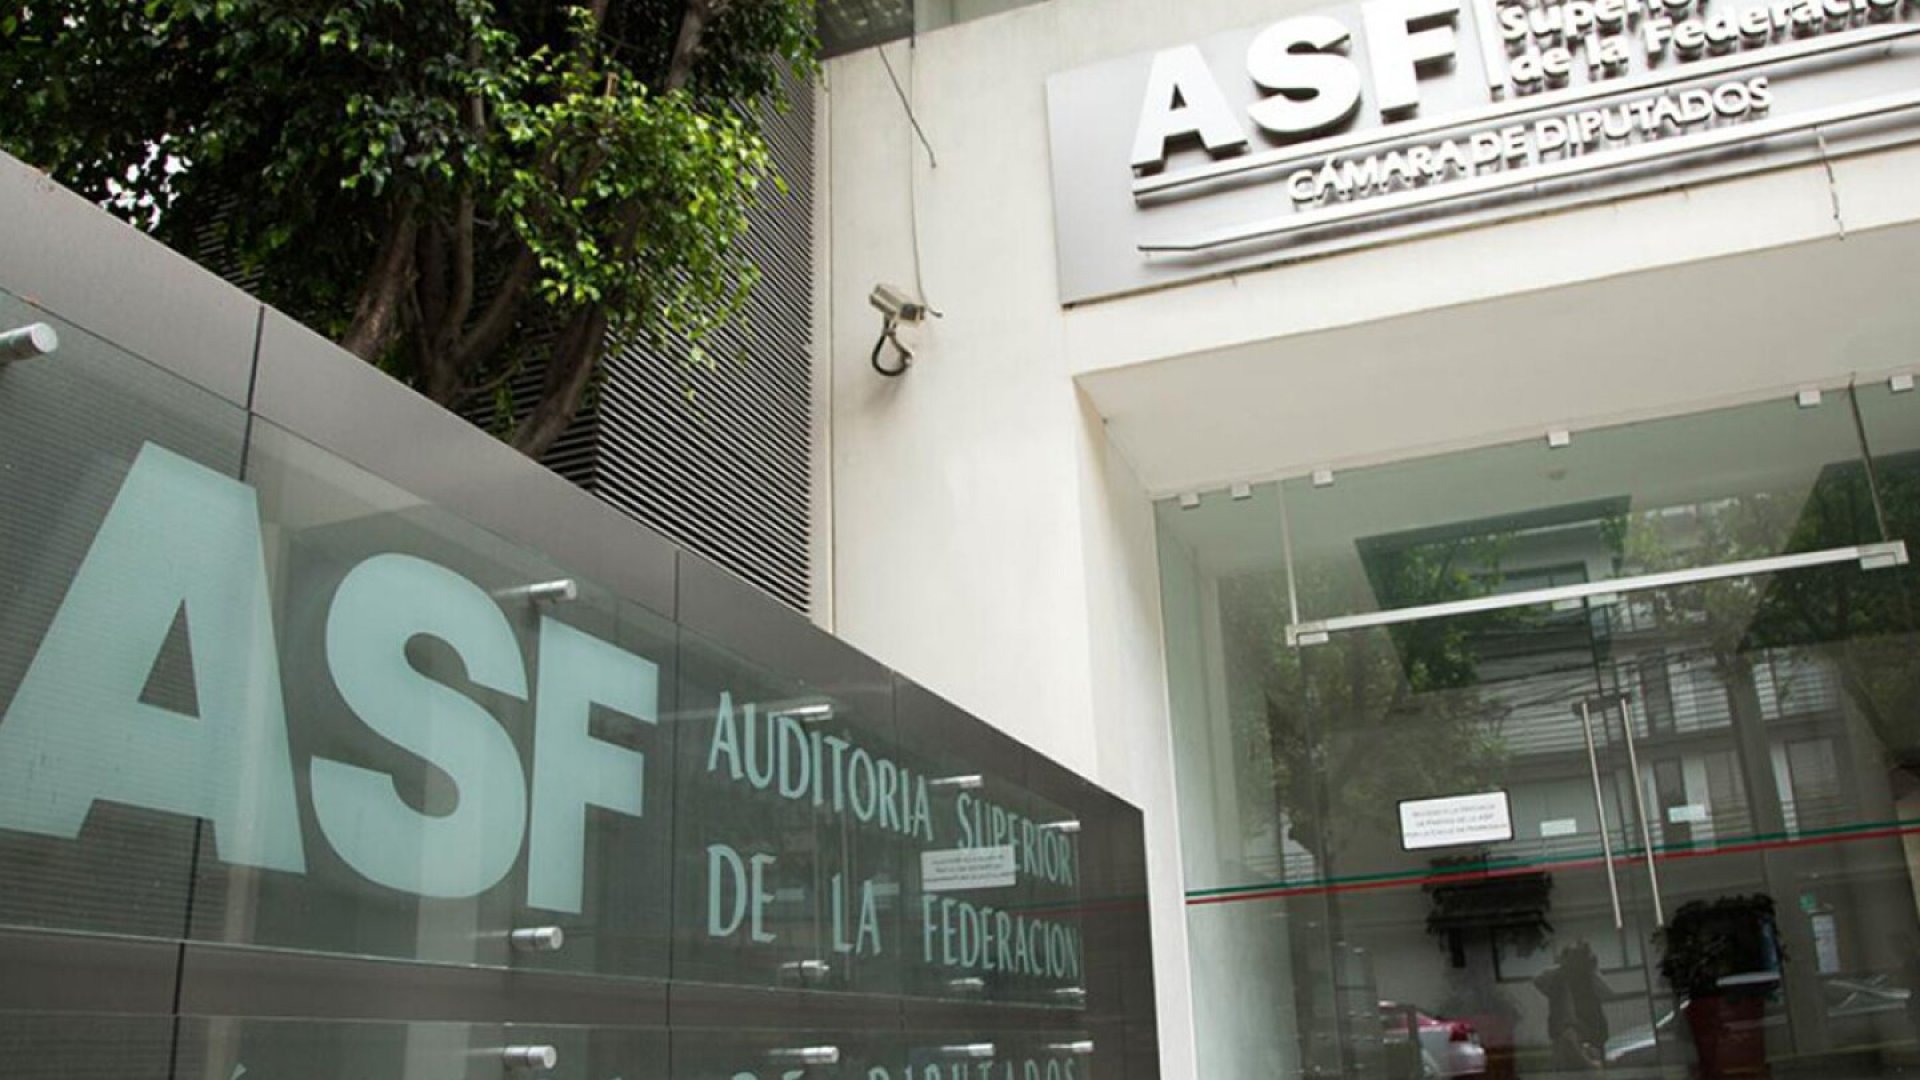
Ciudad de México, 14 de mayo de 2026. A partir de este viernes, la Auditoría Superior de la Federación (ASF) podrá recibir y actuar directamente sobre denuncias ciudadanas relacionadas con presuntas irregularidades en el manejo de recursos públicos federales, luego de la publicación en el Diario Oficial de la Federación de una reforma a la Ley de Fiscalización y Rendición de Cuentas de la Federación. La modificación legal también faculta al órgano fiscalizador para iniciar investigaciones de oficio sobre faltas administrativas graves.
La reforma, aprobada previamente por el Congreso y promulgada por la presidenta Claudia Sheinbaum, establece que cualquier persona podrá presentar denuncias cuando existan sospechas sobre el manejo, aplicación, custodia o posible desvío de recursos públicos federales. Para ello, la ASF deberá habilitar mecanismos y canales técnicos que faciliten la participación ciudadana y la presentación de denuncias en distintas modalidades.
Entre los cambios más relevantes se encuentra la incorporación del artículo 66 Bis, mediante el cual la ASF podrá investigar presuntas faltas administrativas graves “en cualquier momento”, independientemente del ejercicio fiscal en que hayan ocurrido los hechos. Además, la Auditoría tendrá mayores facultades para promover sanciones contra servidores públicos y particulares involucrados en irregularidades detectadas durante auditorías o investigaciones derivadas de denuncias ciudadanas.
La legislación también contempla la creación de un Registro de Información y Datos relacionados con los Recursos Federales, sistema que concentrará información sobre el uso y destino de recursos públicos federales transferidos a estados y municipios. Los entes públicos estarán obligados a alimentar esta plataforma con datos relacionados con beneficiarios y movimientos contables, con el objetivo de fortalecer la transparencia y la rendición de cuentas.
Asimismo, la reforma amplía las capacidades de revisión de la ASF al permitirle solicitar documentación de ejercicios fiscales anteriores cuando se trate de proyectos multianuales o auditorías de desempeño. También se establecen nuevos plazos para solventar observaciones y mecanismos de coordinación con entidades de fiscalización estatales para revisar recursos federales transferidos a gobiernos locales.